作为南美大陆规模最大、消费活力最强的汽车市场之一,巴西长期是全球汽车产业版图中不可忽视的板块。大约300万辆的新车年销量、超两亿人口的消费基本盘,叠加国家层面向绿色出行转型的政策导向,使得巴西成为全球车企角逐拉美市场的核心阵地。
过去数十年,巴西汽车市场长期由Stellantis、大众、通用等欧美传统车企把持,燃油车与乙醇灵活燃料车型是市场主流。随着全球汽车电动化浪潮奔涌而至,叠加巴西本土产业政策调整,一场深刻的产业变局正在南美大陆上演。以奇瑞、吉利为代表的中国车企,正在从早期的出口整车转向深度本土化布局,在巴西掀起一场声势浩大的产业落地浪潮。
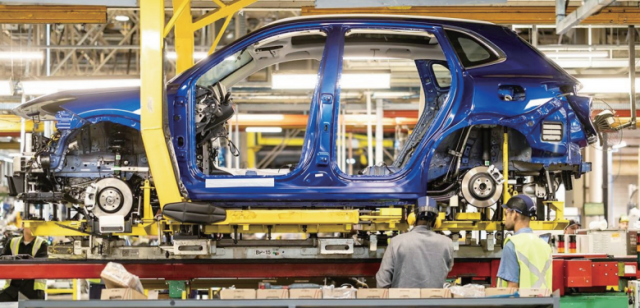
当地时间9月15日,首辆巴西本地制造的吉利EX5 EM-i(国内为吉利银河星舰7)在巴拉那州首府库里蒂巴附近的埃尔顿·塞纳工业园区下线。这是吉利与雷诺2025年11月启动巴西战略合作以来首款在巴西本地生产的车型。与此同时,长城、奇瑞等多家中国车企也在加速推进巴西本土化生产,形成集群“出海”的态势。
多种方式落地本土化生产
作为率先深耕巴西本土化的头部车企,奇瑞在巴西市场依托与巴西本土大型汽车集团CAOA成立的合资公司 CAOA Chery开展业务,双方的整车生产基地位于巴西戈亚斯州阿纳波利斯工厂,旗下Omoda、Jaecoo品牌采用独立渠道运营。就在前不久,奇瑞官宣了iCAUR(国内为iCar)品牌巴西布局规划,品牌首款车型预计将于2027年初在巴西上市
与此同时,广汽集团也稳步推进产能布局,计划2027年在巴西戈亚斯州的工厂生产旗下车型。据悉,广汽集团将使用的工厂位于卡塔洛市,隶属于巴西当地企业HPE。根据双方协议,HPE将负责广汽集团旗下车型的生产与运输,广汽在巴西的本地团队将负责汽车的销售及市场营销。另外,广汽集团还在巴西设立工程研发中心,专门针对巴西市场开展技术开发与适配。工作重点包括增程式电动方案、适配巴西灵活燃料的发动机技术,以及面向巴西消费者需求的各类创新技术。
值得一提的是,今年7月广汽集团宣布,获得巴西联邦政府“绿色出行与创新计划”(MOVER)的准入资格。由此,广汽成为少数入驻巴西国家绿色战略的国际汽车企业之一,这标志着其在巴西市场的本土化运营获得了关键的政策支持。加入MOVER计划后,广汽在满足研发、先进技术采用及本地化生产等要求的前提下,可享受巴西政府提供的税收优惠和信贷支持,这将有效降低其在巴西市场的运营成本并提升竞争力。
吉利同样走轻量化“出海”路线,与雷诺集团达成股权合作,盘活雷诺巴西工厂闲置产能,实现新能源车型共线生产,有效规避了自建工厂周期长、投入大的痛点。埃尔顿·塞纳工业园区是雷诺吉利巴西公司的生产基地,于2026年初完成了技术改造与产线升级。目前,该工厂已成为巴西综合能力领先的汽车智造基地,具备生产纯电、插混、灵活燃料等多能源形式车型的能力。首批下线的吉利EX5 EM-i预计将于2026年第四季度正式启动交付。吉利EX2(国内为吉利星愿)同样将于12月在雷诺位于巴拉那州圣若泽杜斯皮尼艾斯的工厂投产。
长安汽车也携手巴西CAOA集团开展本地化生产合作,依托CAOA位于戈亚斯州阿纳波利斯的整车工厂改造产线布局产能,2026年3月首辆UNI-T顺利下线投产,快速切入本地市场。
关税上调加速本土化进程
巴西汽车制造商协会(Anfavea)预计,2026年巴西汽车销量将达到300万辆左右,较2025年增长12.1%,创下2014年以来新高。该协会同时上调2026年巴西汽车产量预期,预计将同比增长5.8%,接近280万辆。
除了巨大的市场潜力,巴西的关税政策调整,成为倒逼海外车企走向本土化生产的关键催化剂。巴西政府出台一系列政策,一方面通过推出Mover计划,投入百亿级雷亚尔税收优惠,鼓励车企研发、生产低碳车型;另一方面采取关税杠杆推动产业本土化,分阶段上调进口新能源车辆关税。
根据巴西政府的规划,该国自2024年1月起逐步恢复新能源汽车进口关税,并逐年上调税率;至2026年7月,整车进口(CBU)新能源汽车关税正式升至35%,纯进口车型的利润空间与价格竞争力遭到全面压缩。
不同于整车进口规则,巴西外贸委员会执行管理委员会此前做出决定,自2026年7月1日起,恢复针对全散件组装(CKD)和半散件组装(SKD)汽车的零关税进口配额,期限为6个月,总额度为4.63亿美元,与2026年1月前执行的标准相同。超出配额部分,SKD汽车仍按35%的税率征税,CKD汽车继续按14%的税率征税。整车进口则无免税配额。待6个月的缓冲期结束,2027年1月起,CKD、SKD汽车关税也将统一上调至35%。差异化政策为车企本土化组装生产保留了缓冲空间,也进一步推动中国车企加速告别单一整车出口模式,深耕巴西本土产能布局。
今年上半年,中国对巴西整车出口迎来爆发式增长,主要原因之一就是巴西关税调整的时间窗口。为规避后续税负上升,各大车企集中在上半年大批量发运整车,赶在高关税正式落地前完成清关、储备经销商库存。中国汽车流通协会乘用车市场信息联席分会的数据显示,2026年上半年,中国向巴西出口整车41.08万辆,同比增长155%;其中新能源车出口29.98万辆,同比上涨158%,巴西也一跃成为上半年中国新能源汽车第一大出口目的地。
巴西汽车经销商协会(Fenabrave)的数据显示,2026年1-8月,中国车企在巴西乘用车及轻型商用车市场的份额已达到约18%,而2025年全年为9.3%。其中,长城、奇瑞、吉利等贡献了大部分销量,长安、广汽等车企也蓄势待发。
生态“出海”
搭建本土补能体系
产能本土化落地的同时,补能基础设施短板始终是制约巴西新能源汽车渗透率提升的主要因素。长期以来,巴西充电网络覆盖稀疏、补能不便,严重影响消费者购车意愿。
为破解行业痛点,2026年1月,巴西矿业与能源部长亚历山大·西尔韦拉访华期间,公开邀请中国车企参与巴西本土充电基础设施投资,释放出支持中企布局补能生态的积极信号。以此为契机,中国车企集体发力充电网络建设,从整车制造延伸至补能服务,打造“整车销售+配套服务”的完整生态,实现从产品“出海”到生态“出海”的升级。
7月8日,广汽集团宣布与巴西充电运营商GreenV及出行平台99达成合作,计划2030年前于巴西部署242个快速充电站。广汽将提供60kW和120kW快充设备及技术方案,并在其经销商网络内建设充电桩;GreenV负责投资与场站管理;99平台则通过激励措施引导司机使用电动汽车,为充电网络导入用户。
从整车出口到本地造车,再延伸至补能服务生态共建,不仅标志着中国车企在巴西迈入技术、制造、服务深度扎根当地的全新阶段,更标志着中巴两国汽车产业的协同共进。未来,能否持续做好产品本地化适配、完善本土供应链、打通生态闭环,将决定中国品牌能否在巴西完成从市场开拓者到市场主流参与者的身份蜕变。
-

中国
青年报 -

中青
看点 -

中青
校园 -

青创
头条


京ICP备13016345号-8 |
 京公网安备 11010102004843号|24小时违法和不良信息举报电话:010-64098588
互联网新闻信息服务许可证10120170007号 |增值电信业务经营许可证A2.B1-20232628/京B2-20224905号|信息网络传播视听节目许可证0105108号
共青团中央主办 中国青年报主管 中青网新媒体科技(北京)有限公司版权所有